
Aprende · Lectura larga
BanRep al 12% no es un titular. Es lo que pagas en la tarjeta.
Evergreen con voz de Norte · publicado . Educación — cero tips.
También en X: @Fel702 · artículo
Ayer el timeline hablaba de la Fed. Hoy te hablo de tu banco central.
Porque el porcentaje que te ruina el mes casi nunca es el de Nueva York. Es el de la cuota, el de la tarjeta, el del “lo pago el otro mes”.
Te lo digo sin anestesia: mientras discutes si la Fed sube o no, tu tarjeta ya está cobrando.
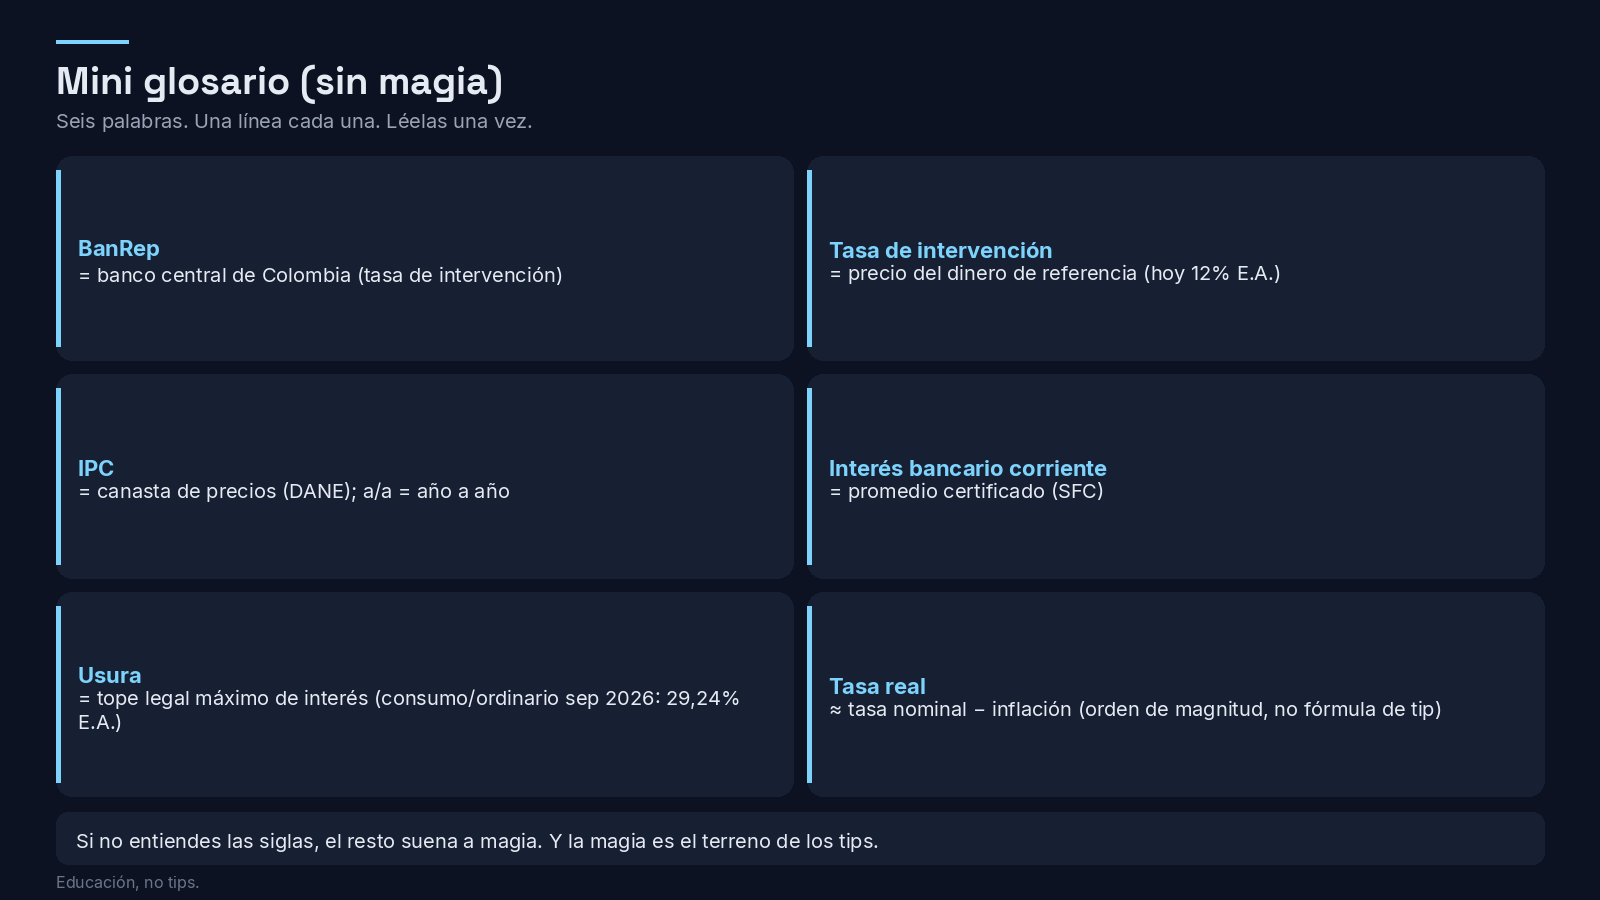
0) Mini glosario (léelo una vez; te ahorra un año de confusión)
BanRep
Banco de la República: el banco central de Colombia. No es un banco comercial donde abres cuenta. Decide, entre otras cosas, la tasa de interés de intervención — el ancla del precio del dinero en el país.
Ver glosario · BanRep.
Tasa de intervención
La tasa de política monetaria. Hoy está en 12,0% efectivo anual (vigente desde el 1 de julio de 2026). Cuando está alta, el crédito tiende a doler más. Cuando baja, el alivio no es mágico ni inmediato: se filtra con tiempo a lo que te cobran en el banco.
Fuente: BanRep — tasa de intervención · glosario
IPC
Índice de Precios al Consumidor (DANE). Mide cómo se movió una canasta de cosas que la gente compra en Colombia: arriendo, comida, transporte, etc.
m/m = mes a mes. a/a = año a año (el que más sientes en el bolsillo).
Ver guía · Qué es el IPC · glosario.
Interés bancario corriente
No es “la tasa de tu amigo”. Es un promedio certificado por la Superintendencia Financiera (SFC) a partir de lo que reportan los establecimientos de crédito. Sirve de base para calcular topes legales.
Usura (tope legal)
El máximo de interés que, por ley, te pueden cobrar en una modalidad de crédito. Cobrar por encima puede ser delito.
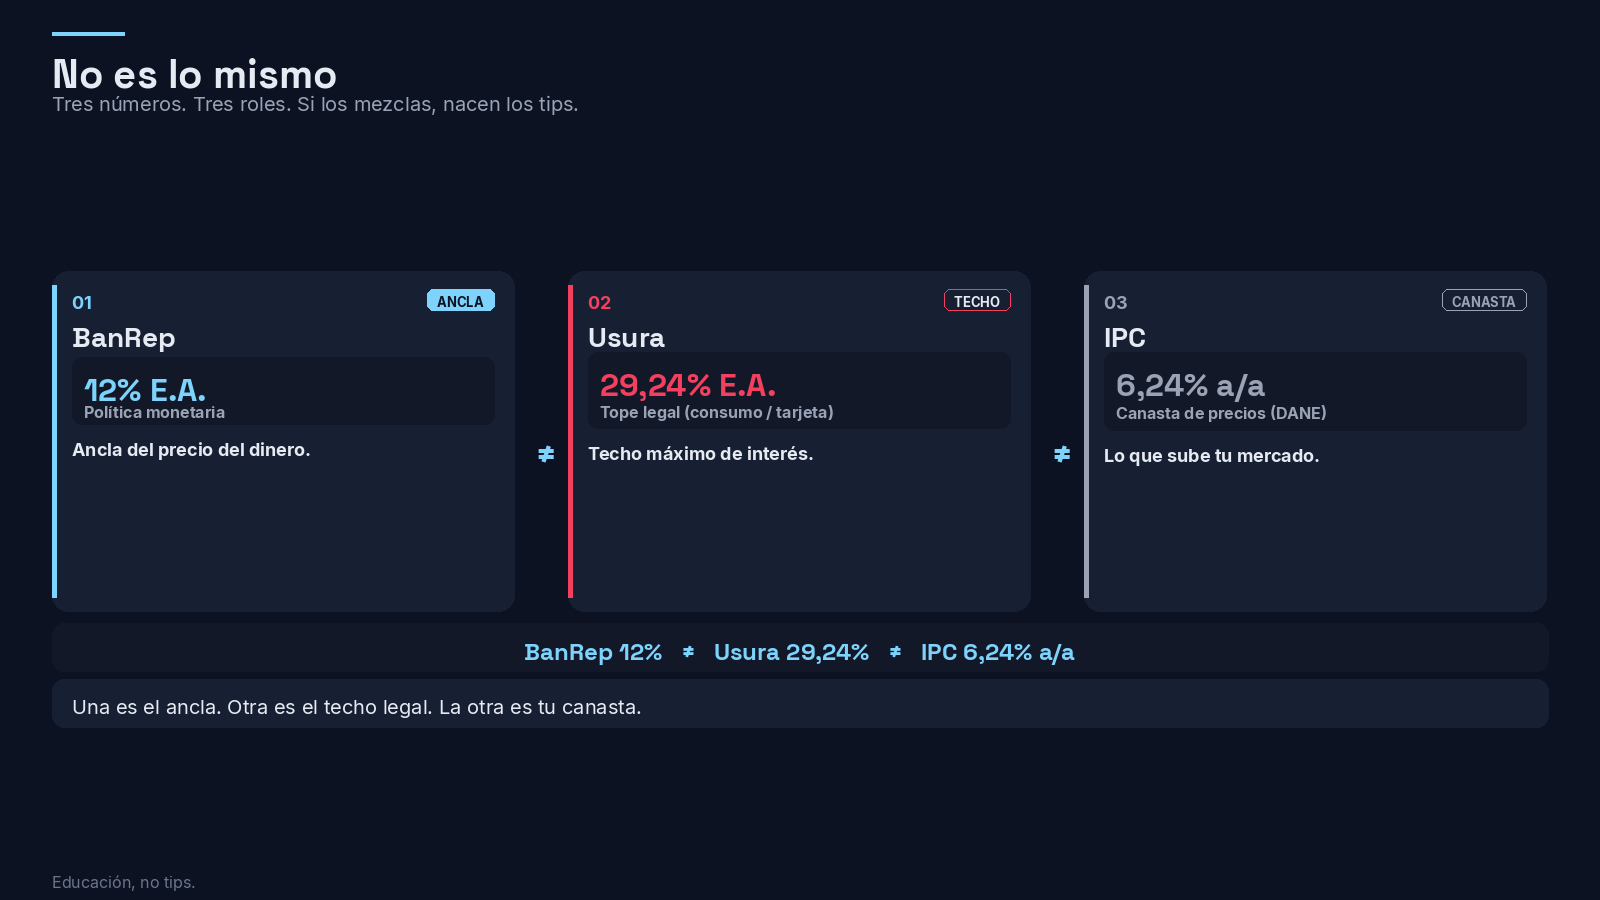
Importante: usura ≠ lo que te cobra tu banco hoy. Es el techo. Tu tarjeta puede estar debajo… o pegada al techo.
Tasa real (idea, no tip)
Orden de magnitud: si la tasa “oficial” está muy por encima de la inflación, el crédito “duele de verdad” en términos de poder de compra. No necesitas una calculadora de trader. Necesitas saber que 12% con inflación al 6% no es lo mismo que 12% con inflación al 12%.
Si alguien mezcla “BanRep bajó” + “compra este activo ya” + “te estás quedando por fuera”, no te está educando. Te está vendiendo urgencia.
1) Qué pasó (con fuentes, no con rumor de grupo)
BanRep — el ancla sigue en 12%
La Junta del BanRep mantuvo la tasa de intervención en 12,0% (decisión por mayoría; minutas publicadas el 5 de agosto de 2026). La tasa aplica desde el 1 de julio de 2026.
Traducción Norte: el banco central todavía ve necesario mantener el freno. No es un “ya ganamos contra la inflación, a celebrar con plata prestada”.
Fuentes: BanRep — tasa · BanRep — minutas
Superfinanciera — el techo de tu tarjeta en septiembre
Para septiembre de 2026 (1 al 30), la SFC certificó:
- Interés bancario corriente (consumo y ordinario): 19,49% E.A.
- Usura / tope (consumo y ordinario): 29,24% E.A.
Eso incluye el mundo de tarjeta de crédito y crédito de consumo ordinario: el techo legal de lo que te pueden cobrar de interés.
No es “la tasa promedio que paga todo el mundo”. Es el máximo permitido. Si tu extracto anda cerca de ese número, no estás “aprovechando puntos”. Estás financiando el estilo de vida del banco.
Fuentes: Superfinanciera — certificación IBC · Bloomberg Línea (contexto sep 2026)
DANE — tu canasta, no el chart
IPC de agosto 2026: variación anual 6,24% y mensual 0,39%.
Traducción: en doce meses, esa canasta subió más de seis pesos de cada cien. Si tu ingreso no se movió parecido, perdiste poder de compra en silencio — aunque no “hayas perdido” en ninguna app de trading, porque quizá ni estás ahí.
Fuente: DANE — boletín IPC ago 2026 (PDF) · Noticias · IPC Colombia
Esto no es tip de compra/venta de acciones, dólar, COP ni commodities.
2) Por qué le importa a tu plata (aunque “no inviertas”)
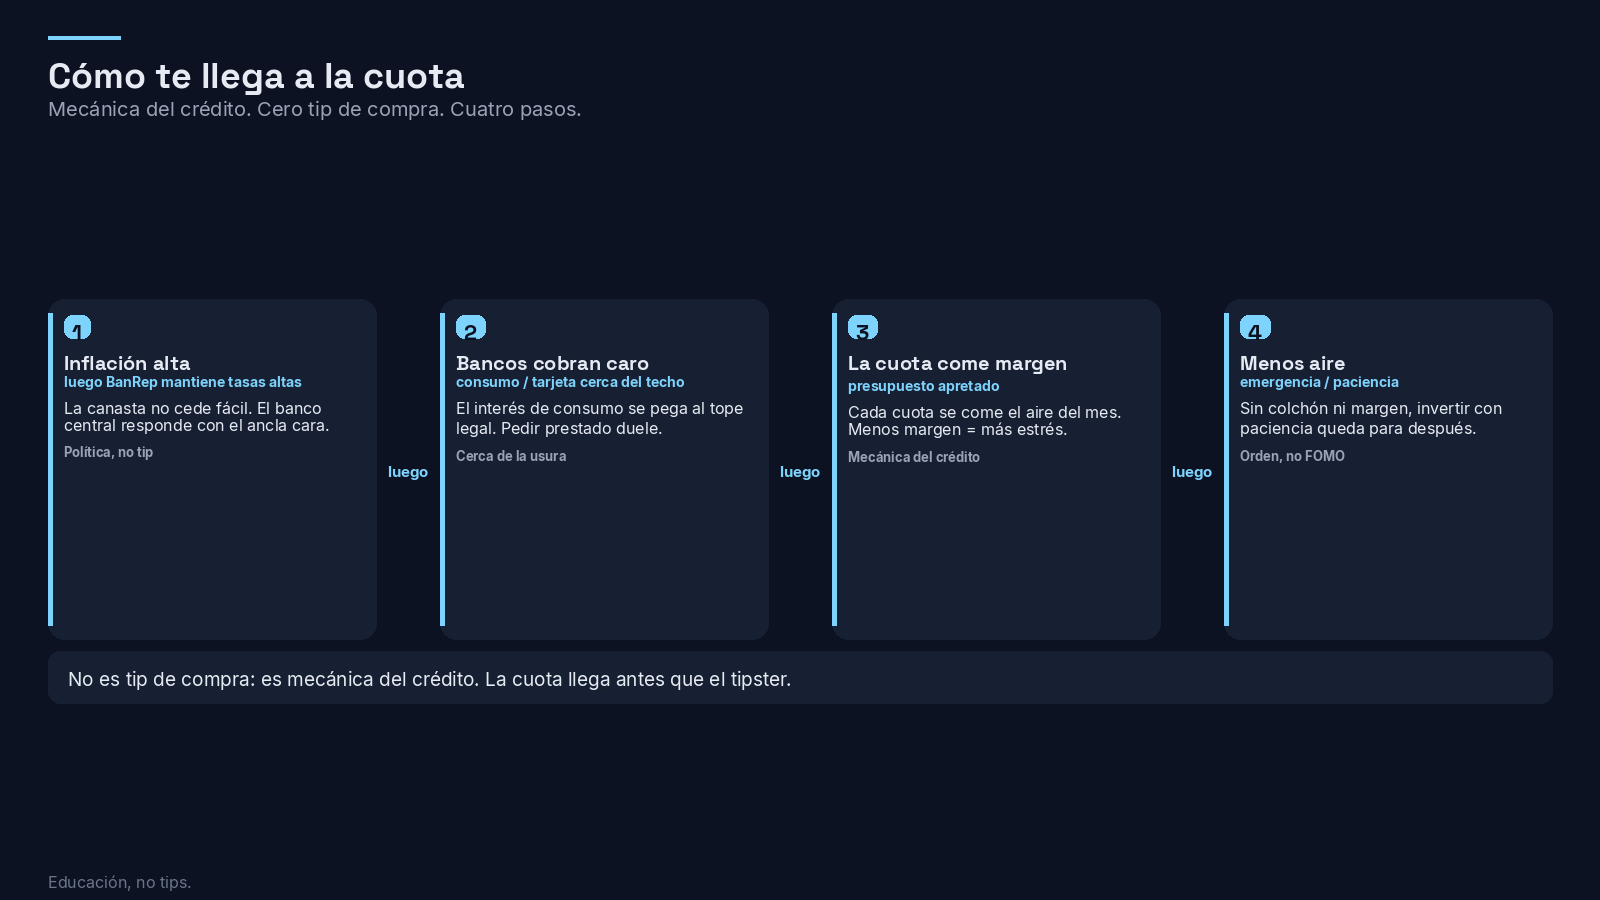
Camino 1 — tasa alta de política ≠ “ya no hay crisis”, es “el crédito sigue caro”
Cuando el BanRep mantiene la tasa alta, el mensaje de fondo es: la inflación aún no está domesticada al ritmo que quieren. Su meta de largo plazo ronda el 3%; con IPC anual en 6,24%, todavía hay trecho.
Mientras tanto, bancos y tarjetas no te regalan paciencia. Cobran.
Camino 2 — el techo de usura es el mapa del daño máximo
29,24% E.A. en consumo/ordinario es el techo de septiembre. Haz la cuenta mental sin drama de Excel:
- Si rotas saldo de tarjeta cerca de ese techo, una parte gorda de tu cuota no es abono a capital. Es interés.
- “Mínimo de la tarjeta” es el disfraz elegante de alargar el castigo.
- Cada mes que “lo dejas para después”, el después llega con más peso.
Camino 3 — inflación + crédito caro = menos aire para lo aburrido que sí construye
Presupuesto. Colchón. Pagar deuda cara. Recién después: invertir con horizonte largo.
El tip brilla. La cuota no. Adivina cuál te come el margen primero.
3) Checklist lento (no es un tip; es higiene)
Antes de cualquier “oportunidad” que te llegue por WhatsApp:
- ¿Cuánto te está cobrando la tarjeta / el consumo este mes? (Mira el extracto. El efectivo anual. No el marketing de millas.)
- ¿Estás pagando solo el mínimo? Si sí, estás negociando contra ti.
- ¿Tienes colchón de emergencia o estás jugando con el sueldo?
- Si sale mal lo que te están vendiendo, ¿tu vida sigue en 90 días… o te quedas sin aire?
Si fallas cualquiera, el tip puede esperar. Tu cuota no.
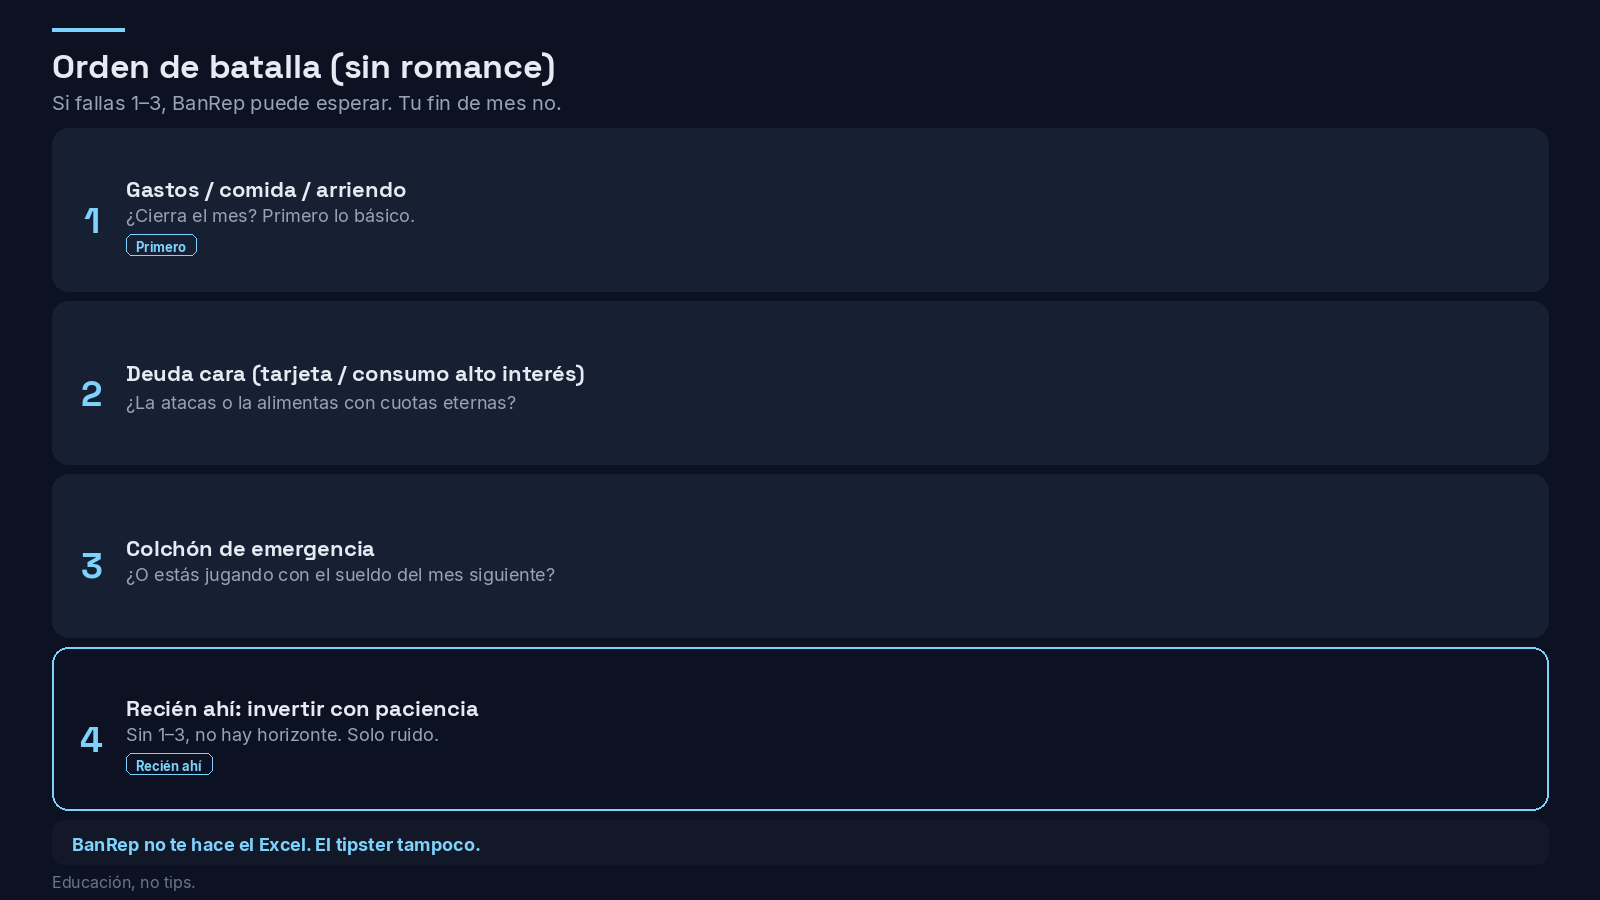
Orden de batalla (sin romance)
(1) gastos esenciales (comida, arriendo, servicios) → (2) deuda de alto interés → (3) fondo de emergencia → (4) recién ahí invertir con paciencia.
BanRep no te hace el Excel. El tipster tampoco. La Superfinanciera te pone el techo. Tú decides si te pegas a él.
4) Qué NO hacer con este artículo
- No “comprar dólar porque BanRep…”.
- No “apalancarte porque la usura bajó un poquito”.
- No confundir Fed (EE. UU.) con BanRep (Colombia): son mundos distintos, aunque a veces se empujen por el clima global.
- No confundir 12% (política) con 29,24% (tope de consumo/ordinario). Son números distintos para trabajos distintos.
Educación es separar conceptos. Tips es mezclarlos hasta que firmes.
Cierre
La próxima vez que veas un titular de tasas, pregunta tres cosas:
- ¿De quién es la tasa? (BanRep, Fed, tu banco, el techo de usura…)
- ¿Qué le hace a mi cuota y a mi canasta?
- ¿Esto cambia mi orden de batalla… o solo mi timeline?
Si no puedes responder sin mirar el grupo, no es criterio. Es contagio.
— Norte, Paciencia Capital · X @Fel702
Sigue leyendo
Fuentes
- BanRep — tasa de intervención
- BanRep — minutas
- Superfinanciera — IBC / usura
- Bloomberg Línea — usura sep 2026
- DANE — boletín IPC ago 2026
Educación financiera · No constituye asesoría de inversión · No es tip de trading